Por qué comprar al contado puede descapitalizar tu empresa
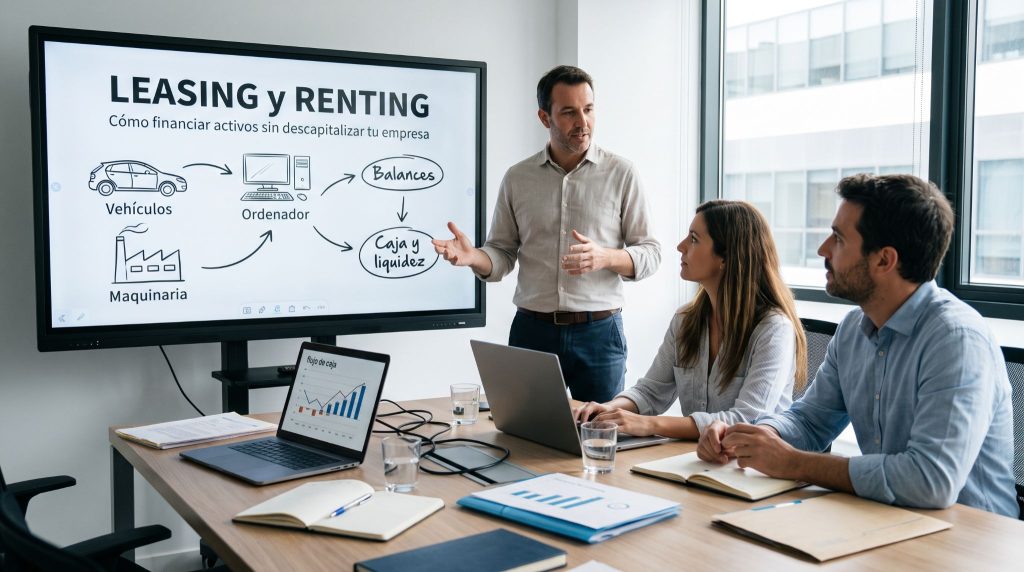
Pagar un activo con la tesorería reduce el fondo de maniobra, es decir, el colchón que financia el día a día. Una regla básica de las finanzas empresariales es que los activos de largo plazo deben financiarse con recursos de largo plazo. Si una inversión de diez años se paga con la caja de tres meses, cualquier retraso en los cobros se convierte en un problema.
En Andseed vemos que muchas PYMES financian con su tesorería inversiones que van a utilizar durante años, y que el problema aparece meses después, cuando un retraso en los cobros deja a la empresa sin margen. Puedes comprobar cómo está equilibrada tu estructura revisando tu balance de situación. Si la caja está tensionada, merece la pena valorar fórmulas de financiación específicas para activos.
¿Qué es el leasing y cómo funciona?
El leasing o arrendamiento financiero es un contrato por el que una entidad adquiere el activo que elige la empresa y se lo cede a cambio de cuotas periódicas. Al final del contrato, la empresa puede ejercer una opción de compra por un valor residual, normalmente equivalente a una cuota. Estas son sus principales características:
Funciona como una forma de financiación: la empresa asume los riesgos y beneficios del activo desde el primer día, como si lo hubiera comprado con un préstamo.
Mantenimiento y seguro corren por cuenta de la empresa.
Sirve para bienes muebles e inmuebles: maquinaria, instalaciones, vehículos industriales o naves.
Tratamiento contable y fiscal del leasing
Según el Plan General de Contabilidad, el leasing se registra como un activo en el balance y una deuda con la entidad. El activo se amortiza y la parte de intereses de cada cuota es un gasto financiero.
A efectos fiscales, la Ley del Impuesto sobre Sociedades establece un régimen especial para los contratos que cumplen unos requisitos (entre ellos, una duración mínima de dos años para bienes muebles y de diez para inmuebles). Este régimen permite deducir la parte de la cuota que corresponde a la recuperación del coste del bien, con ciertos límites, lo que puede acelerar el ahorro fiscal frente a la amortización ordinaria.
¿Qué es el renting y cómo funciona?
El renting es un alquiler a medio plazo en el que la empresa paga una cuota fija que incluye el uso del activo y los servicios asociados: mantenimiento, seguro, asistencia o sustitución por averías. No existe, como norma general, opción de compra. En la práctica, esto implica lo siguiente:
Funciona como un servicio de uso: la propiedad del activo y el riesgo de que se quede obsoleto permanecen en la empresa de renting.
Cuota predecible: facilita el control de costes y la previsión de tesorería.
Suele aplicarse a activos que se quedan obsoletos: vehículos, equipos informáticos o maquinaria ligera.
Contablemente, la cuota es un gasto de explotación y es fiscalmente deducible si el activo está afecto a la actividad. En vehículos turismo hay que tener en cuenta las limitaciones en la deducción del IVA, que Hacienda presume afectos a la actividad en un 50 % salvo prueba en contrario.
Diferencia entre leasing y renting
Aunque ambos permiten disponer de un activo sin pagarlo de golpe, se diferencian en aspectos clave:
Naturaleza. Leasing: financiación del activo. Renting: alquiler con servicios incluidos.
Propiedad al final del contrato. Leasing: opción de compra por un valor residual. Renting: normalmente se devuelve el activo.
Mantenimiento y seguro. Leasing: a cargo de la empresa. Renting: incluidos en la cuota.
Registro contable. Leasing: activo y deuda en el balance. Renting: gasto en la cuenta de resultados.
Riesgo de obsolescencia. Leasing: lo asume la empresa. Renting: lo asume la entidad de renting.
Activos habituales. Leasing: maquinaria, instalaciones e inmuebles. Renting: vehículos, equipos informáticos y flotas.
¿Cuándo conviene el leasing?
El leasing suele ser la opción más adecuada en estas situaciones:
Cuando quieres quedarte el activo al final y su vida útil es larga.
Para maquinaria o instalaciones productivas que no pierden valor rápidamente por cambios tecnológicos.
Si la empresa tiene beneficios y puede aprovechar el régimen fiscal del arrendamiento financiero.
Cuando prefieres no inmovilizar tesorería pero sí incorporar el bien a tu patrimonio.
¿Cuándo conviene el renting?
El renting, en cambio, encaja mejor en estos casos:
Para activos con obsolescencia rápida, que querrás renovar en pocos años.
Cuando no quieres gestionar mantenimiento, seguros ni reparaciones.
Si buscas una cuota estable que facilite el presupuesto.
Cuando necesitas proteger tus ratios de endeudamiento frente a los bancos, ya que en el Plan General de Contabilidad el renting no figura como deuda, salvo en los grupos que aplican normas internacionales (NIIF 16), que sí deben registrarlo en el balance.
Cómo decidir entre comprar, leasing o renting
La decisión no debería tomarse comparando solo la cuota mensual. En Andseed analizamos estas preguntas con cada cliente:
¿Cuánto tiempo vas a usar el activo y cuánto valdrá al final?
¿Cuál es el coste total de cada opción, incluidos intereses, servicios, seguros y valor residual?
¿Qué impacto tiene en tu tesorería a corto plazo y en tu capacidad de endeudamiento?
¿Qué efecto fiscal tiene en tu caso concreto?
Errores frecuentes al financiar activos
En nuestro trabajo con PYMES, estos son los errores que vemos con más frecuencia al financiar un activo:
Comparar solo la cuota sin calcular el coste total del contrato.
Ignorar las penalizaciones por cancelación anticipada o por exceso de kilometraje en el renting.
Contratar renting para activos que usarás diez años, pagando servicios que no necesitas.
Endeudarse a corto plazo para inversiones de largo plazo, lo que tensiona la liquidez.
Si además estás negociando financiación con tu banco, te puede interesar nuestra guía sobre cómo negociar las condiciones bancarias de una PYME.
¿Cómo te ayudamos desde Andseed?
Como Director Financiero Externo, en Andseed analizamos cada inversión antes de comprometerla: comparamos compra, préstamo, leasing y renting, calculamos el coste total y su impacto en tu tesorería y en tus ratios, revisamos cada contrato antes de firmarlo y negociamos las condiciones con las entidades. Además, incorporamos las cuotas a tu previsión de tesorería mensual para que cada activo se financie con el instrumento que mejor encaja con tu empresa, sin comprometer la caja del día a día.
Contacta con nuestro equipo y hablamos de tu caso.