¿Qué es el punto de equilibrio?
El punto de equilibrio, también llamado break-even, punto muerto o umbral de rentabilidad, es el nivel de ventas en el que los ingresos cubren exactamente todos los costes. Por debajo de esa cifra la empresa pierde dinero y, por encima, cada venta adicional genera beneficio.
Para calcularlo es necesario separar los costes de la empresa en dos grupos:
- Costes fijos: no dependen del volumen de ventas. Por ejemplo, el alquiler, las nóminas de estructura, los seguros, el software o las cuotas de préstamos.
- Costes variables: aumentan con cada unidad vendida. Por ejemplo, las materias primas, las comisiones comerciales, el transporte o los envases.
Cómo calcular el punto de equilibrio
La clave del cálculo es el margen de contribución, es decir, lo que deja cada venta después de pagar sus costes variables. A partir de ese dato, el punto de equilibrio puede expresarse de dos formas:
- En unidades: costes fijos ÷ (precio unitario − coste variable unitario).
- En euros de facturación: costes fijos ÷ porcentaje de margen de contribución.
Un ejemplo práctico
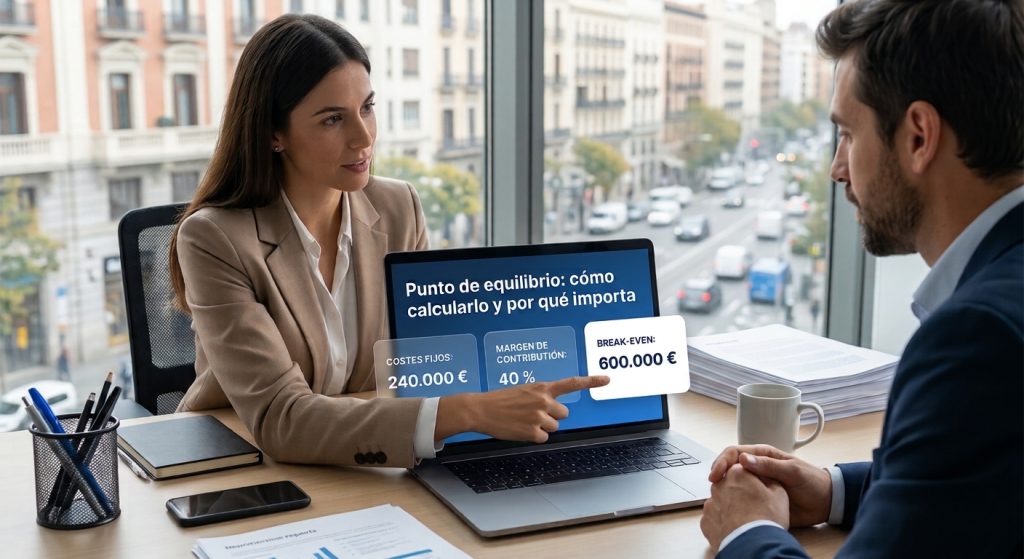
Veamos el caso de una PYME con unos costes fijos de 240.000 € al año, que vende su producto a un precio medio de 100 € y soporta un coste variable de 60 € por unidad. Los cálculos serían los siguientes:
- Margen de contribución unitario: 100 € − 60 € = 40 €, es decir, un 40 % sobre el precio de venta.
- Punto de equilibrio en unidades: 240.000 € ÷ 40 € = 6.000 unidades al año.
- Punto de equilibrio en facturación: 240.000 € ÷ 40 % = 600.000 € al año. Si la empresa prevé vender 750.000 €, su margen de seguridad es del 20 %: las ventas podrían caer ese porcentaje antes de entrar en pérdidas.
Punto de equilibrio contable y punto de equilibrio de tesorería
El cálculo anterior corresponde al punto de equilibrio contable, es decir, el nivel de ventas con el que el resultado es cero. Sin embargo, una empresa puede obtener beneficios y, aun así, quedarse sin caja. Por eso conviene calcular también el punto de equilibrio de tesorería, que excluye los gastos que no suponen una salida de dinero, como las amortizaciones, y añade los pagos que no son gasto, como la devolución del principal de los préstamos. En empresas con un endeudamiento relevante, este segundo umbral suele ser más exigente.
Por qué importa el break-even para tu empresa
En Andseed vemos que el punto de equilibrio bien utilizado, ayuda a las PYMES a tomar decisiones con números en situaciones como las siguientes:
- Fijar precios: permite calcular cuántas ventas adicionales hacen falta para compensar un descuento.
- Valorar contrataciones o inversiones: cada nuevo coste fijo eleva el umbral que hay que superar.
- Detectar a tiempo un problema de rentabilidad, algo que analizamos en el artículo mi empresa factura más pero gana menos.
- Negociar con bancos e inversores, que valoran que la dirección conozca su umbral de rentabilidad.

Cómo reducir tu punto de equilibrio
Si está demasiado cerca de tus ventas actuales, existen tres palancas principales para alejarlo:
- Mejorar el margen de contribución: revisar precios, renegociar con proveedores o reducir mermas.
- Reducir o variabilizar costes fijos: externalizar funciones, ajustar espacios o pasar a modelos de pago por uso.
- Mejorar el mix de ventas: priorizar los productos o clientes que aportan más margen.
Errores habituales al calcularlo
En la práctica, los errores que más distorsionan el cálculo suelen ser los siguientes:
- Clasificar mal los costes, por ejemplo, tratar como fijo un coste que en realidad crece con la actividad.
- Utilizar un margen medio cuando la empresa vende productos con márgenes muy distintos entre sí.
- Calcularlo una vez y olvidarlo: el umbral cambia con cada subida de costes o de precios, por lo que siempre es recomendable revisarlo dentro de la planificación financiera anual. El punto de equilibrio encaja con otros indicadores financieros que el gerente de una PYME debería revisar cada mes.
Preguntas frecuentes sobre el punto de equilibrio
Estas son algunas de las dudas que más nos plantean los gerentes de PYMES sobre este tema:
¿Cómo se calcula si la empresa vende varios productos?
En ese caso se utiliza un margen de contribución medio ponderado por el peso de cada producto en las ventas. Es una aproximación útil, pero solo es válida mientras el mix de ventas se mantenga estable: si la empresa empieza a vender más de los productos con menos margen, el punto de equilibrio sube aunque la facturación total no cambie. Por eso conviene calcularlo también por línea de negocio.
¿Cada cuánto conviene recalcularlo?
Como mínimo una vez al año, al preparar el presupuesto, y siempre que cambie algo relevante: una subida de precios, un nuevo convenio, una contratación de estructura o un cambio importante en el coste de las materias primas. En empresas con márgenes ajustados, revisarlo cada trimestre ayuda a reaccionar a tiempo.
¿Cómo te ayudamos desde Andseed?
Como Director Financiero Externo, en Andseed calculamos el punto de equilibrio de tu empresa por línea de negocio, lo integramos en el cuadro de mando que revisamos contigo cada mes y lo actualizamos cada vez que cambian tus precios o tus costes. Así puedes decidir precios, contrataciones e inversiones sabiendo en todo momento cuánto margen tienes.
Contacta con nuestro equipo y hablamos de tu caso.